
Outras Especialidades › SUS, políticas de saúde, APS e vigilância
Financiamento do SUS e pactos de gestão
Blocos, pisos e responsabilidades no financiamento do SUS
Responda antes de ler
Escolha uma alternativa agora, mesmo sem certeza. Errar aqui faz parte — é o que faz a resposta certa grudar depois.
Uma equipe de Saúde da Família identifica, em sua área, elevada prevalência de gravidez na adolescência e decide planejar uma intervenção. Aplicam um instrumento de planejamento que parte da identificação e priorização de problemas de saúde do território, seguida da análise de suas causas (nós críticos) e da definição de operações/ações para enfrentá-los. Qual é o método de planejamento em saúde descrito?
Como esse tema cai
Este capítulo trata do dinheiro do Sistema Único de Saúde depois que ele já existe: quanto cada ente é obrigado a aplicar, o que pode ser contado nessa conta, por qual caminho o recurso federal desce até o fundo municipal, em quantas caixas ele chega e quem pode segurá-lo. O tema da matriz junta duas coisas que a banca também junta — financiamento e pactos de gestão — e é por isso que a Programação Pactuada e Integrada e os blocos de financiamento aparecem no mesmo enunciado.
O que fica fora, por já ter capítulo próprio: os princípios e diretrizes do art. 7º da Lei nº 8.080, o desenho de região de saúde, portas de entrada e relações nacionais do Decreto nº 7.508/2011, o modelo de repasse específico da atenção primária — o antigo Piso da Atenção Básica, o Previne Brasil e o cofinanciamento de 2024 — e a alimentação dos sistemas de informação como condição de repasse. Aqui o Contrato Organizativo da Ação Pública e as Comissões Intergestores voltam só na medida em que decidem para onde vai o dinheiro.
O recorte tem uma razão prática. Quem estuda financiamento decora três percentuais e para. A prova raramente pergunta o percentual sozinho: pergunta sobre qual base ele incide, se uma despesa específica entra na conta, em quantas contas correntes o recurso chega, se o gestor pode remanejar entre uma finalidade e outra, e o que pode ser exigido do município antes de liberar o repasse. Cada uma dessas cinco perguntas tem uma norma diferente por trás, e três delas mudaram entre 2020 e 2026.
O que muda decisão
A régua constitucional: quanto, sobre o quê, e desde quando
A Constituição não escreveu percentual nenhum em 1988: o art. 198, § 1º, diz apenas que o sistema é financiado com recursos do orçamento da seguridade social e das três esferas, além de outras fontes. Os pisos vieram com a Emenda Constitucional nº 29, de 2000, e passaram doze anos sem lei que os detalhasse. A Lei Complementar nº 141, de 13 de janeiro de 2012, é essa lei: fixa os percentuais dos entes subnacionais, define o que pode ser computado neles, estabelece critérios de rateio e monta o sistema de fiscalização.
Os números que a prova cobra são três, com bases diferentes. Municípios e Distrito Federal aplicam no mínimo 15% da arrecadação dos impostos do art. 156 e dos recursos dos arts. 158 e 159 (Lei Complementar nº 141, art. 7º). Estados e Distrito Federal aplicam no mínimo 12% dos impostos do art. 155 e dos recursos dos arts. 157 e 159, deduzidas as parcelas transferidas aos municípios (art. 6º). O Distrito Federal, que acumula competências, aplica ainda 12% sobre os impostos que não podem ser segregados em base estadual e municipal (art. 8º). Para a União, o art. 5º da lei manda usar o valor empenhado no ano anterior corrigido pela variação nominal do produto interno bruto — regra superada pela Emenda Constitucional nº 86, de 2015, que escreveu direto na Constituição um piso de 15% da receita corrente líquida do exercício.
A expressão receita corrente líquida só vale para a União. Estados e municípios calculam sobre arrecadação de impostos e transferências constitucionais, não sobre receita corrente líquida — e o distrator mais comum de todos troca justamente isso, oferecendo ao município um piso de 15% sobre a receita corrente líquida, o que dá um número diferente e errado.
Duas emendas mexeram na regra federal depois de 2015. A Emenda Constitucional nº 95, de 2016, incluiu o art. 110 no Ato das Disposições Constitucionais Transitórias e congelou o piso federal: entre 2018 e 2022, o mínimo passou a ser o valor de 2017 corrigido pela inflação, e não 15% da receita corrente líquida daquele ano. A Emenda Constitucional nº 126, de 2022, revogou aquele art. 110 e devolveu ao art. 198 a aplicação integral. Há ainda uma exceção de um ano só, que quase ninguém guarda: a Lei Complementar nº 201, de 24 de outubro de 2023, determinou no art. 15 que, para o exercício de 2023, o piso federal fosse calculado sobre a receita corrente líquida estimada na lei orçamentária daquele ano, e não sobre a realizada.
A base subnacional também mudou, e por causa da reforma tributária. A Emenda Constitucional nº 132, de 2023, reescreveu os incisos II e III do § 2º do art. 198 para incluir o imposto do art. 156-A — o Imposto sobre Bens e Serviços — entre os tributos que compõem a base dos pisos estadual e municipal. Sem isso, a extinção progressiva do imposto estadual sobre circulação de mercadorias e do imposto municipal sobre serviços iria esvaziando a base de cálculo até sobrar pouco dela. A Lei Complementar nº 141 só foi alinhada ao novo texto três anos depois, pelo art. 170 da Lei Complementar nº 227, de 13 de janeiro de 2026. Quem datar a inclusão do novo imposto de 2026 erra a origem: ela é constitucional e de 2023; a lei complementar apenas acertou o passo.
O que conta como saúde: três filtros, duas listas e um paradoxo
Tão cobrado quanto o percentual é o que pode ser posto dentro dele. O art. 2º da Lei Complementar nº 141 monta um filtro de três diretrizes que precisam ser atendidas ao mesmo tempo: a despesa tem de ser destinada a ações e serviços de acesso universal, igualitário e gratuito; tem de estar em conformidade com objetivos e metas do plano de saúde do ente; e tem de ser de responsabilidade específica do setor saúde, não se aplicando a despesas de outras políticas públicas que atuam sobre determinantes sociais e econômicos, ainda que incidam sobre as condições de saúde da população.
Repare no que não está no caput. A exigência de que a despesa seja financiada com recursos movimentados por meio do fundo de saúde é do parágrafo único, não do terceiro inciso. A distinção parece formalidade, mas a banca costuma pedir os três requisitos do caput, e quem trocou o terceiro pelo fundo de saúde deixa de fora justamente o filtro que barra saneamento, assistência social e obra urbana computados como saúde.
Depois do filtro vêm duas listas fechadas. O art. 3º enumera o que conta: vigilância em saúde, atenção integral em todos os níveis, capacitação de pessoal do sistema, desenvolvimento científico e tecnológico em instituições públicas, produção e aquisição de insumos, investimento na rede física, remuneração do pessoal ativo em atividade nas ações do próprio artigo, apoio administrativo imprescindível e gestão do sistema. O art. 4º enumera o que não conta: aposentadorias e pensões, inclusive de servidores da saúde; pessoal ativo da saúde em atividade alheia à área; assistência que não atenda ao acesso universal; merenda escolar; saneamento básico; limpeza urbana e remoção de resíduos; preservação do meio ambiente; assistência social; obras de infraestrutura, ainda que beneficiem a rede de saúde; e ações custeadas com recursos fora da base de cálculo.
O paradoxo do saneamento é o item mais armado das duas listas. O art. 4º, inciso V, exclui saneamento básico, inclusive o financiado por taxas, tarifas ou preços públicos instituídos para essa finalidade. Mas o art. 3º, nos incisos VI e VII, admite duas hipóteses específicas: saneamento básico de domicílios ou de pequenas comunidades, desde que aprovado pelo conselho de saúde do ente financiador; e saneamento básico de distritos sanitários especiais indígenas e de comunidades remanescentes de quilombos. A resposta a uma questão sobre saneamento depende de qual das hipóteses o enunciado descreve — e a que conta exige um ato do conselho, detalhe que quase nunca aparece na alternativa.
As duas listas continuam se movendo, e sempre em par. A Lei Complementar nº 209, de 3 de outubro de 2024, incluiu no art. 3º o custeio e o investimento em hospitais universitários federais e, no mesmo diploma, incluiu no art. 4º a remuneração do pessoal ativo e inativo desses hospitais. A Lei Complementar nº 234, de 6 de agosto de 2026, repetiu o movimento com os corpos de bombeiros militares: o atendimento pré-hospitalar entrou no art. 3º, apenas para fins de destinação de emendas parlamentares, e a remuneração de pessoal entrou no art. 4º. A lógica é a mesma: aceita-se a atividade-fim, recusa-se a folha.
Fundo a fundo não é convênio, e a lei diz o que não se pode exigir
O caminho do dinheiro federal está desenhado desde 1990. A Lei nº 8.142, art. 3º, manda repassar os recursos de cobertura assistencial de forma regular e automática a municípios, estados e Distrito Federal, e o § 2º determina que pelo menos 70% deles sejam destinados aos municípios. O art. 18 da Lei Complementar nº 141 fecha a questão: os recursos do Fundo Nacional de Saúde vão diretamente aos respectivos fundos de saúde, dispensada a celebração de convênio ou outro instrumento jurídico. Convênio existe, mas como exceção do parágrafo único desse artigo.
A consequência prática é mais forte do que parece. O art. 22 declara que esses repasses são transferência obrigatória e afasta expressamente as vedações do art. 167, inciso X, da Constituição e do art. 25 da Lei de Responsabilidade Fiscal — os dispositivos que condicionam transferência voluntária à regularidade fiscal do beneficiário. Enunciado que trate o repasse do bloco como transferência voluntária sujeita a certidão está falando de outro instituto.
O mesmo art. 22 traz a lista mais curta de condicionantes do ordenamento. Seu parágrafo único diz que a vedação do caput não impede a União e os estados de condicionarem a entrega dos recursos a duas coisas: instituição e funcionamento do fundo e do conselho de saúde no âmbito do ente, e elaboração do plano de saúde. Três itens, contados um a um. Guardar esse número é útil porque, como se verá adiante, ele não é o único que circula.
Há ainda uma remissão que envelheceu no meio do caminho. O § 1º do art. 3º da Lei nº 8.142 manda usar, enquanto não regulamentado o art. 35 da Lei nº 8.080, exclusivamente o critério do § 1º daquele artigo — a divisão de metade dos recursos pelo número de habitantes. Só que esse § 1º do art. 35 foi revogado pela própria Lei Complementar nº 141, em 2012. A remissão aponta para o vazio e não trava nada: o rateio migrou para os arts. 17 a 19 da lei nova, que mandam o Ministério da Saúde publicar anualmente os montantes com metodologia pactuada na Comissão Intergestores Tripartite e aprovada pelo Conselho Nacional de Saúde, e mandam o rateio estadual seguir necessidades de saúde nas dimensões epidemiológica, demográfica, socioeconômica e espacial. O caput do art. 35, com seus sete critérios, continua vivo.
Cinco blocos, depois seis, depois dois — e a conta que nunca fechou
A frase que circula em quase toda apostila é que a Portaria nº 204, de 29 de janeiro de 2007, criou seis blocos de financiamento. O texto da portaria diz outra coisa. O art. 4º estabelece cinco: Atenção Básica; Atenção de Média e Alta Complexidade Ambulatorial e Hospitalar; Vigilância em Saúde; Assistência Farmacêutica; e Gestão do SUS. O art. 39 confirma, ao tratar do orçamento, que são cinco. O sexto — Investimentos na Rede de Serviços de Saúde — foi inserido dois anos depois, pela Portaria GM/MS nº 837, de 23 de abril de 2009. Quem responde uma questão histórica dizendo que 2007 nasceu com seis está certo sobre o desenho final e errado sobre a norma que o enunciado citou.
A contagem de contas correntes é outra armadilha aritmética, e ela se resolve lendo a portaria. O art. 5º manda transferir cada bloco em conta única e específica, o que sugeriria cinco contas para cinco blocos. Mas o § 2º do mesmo artigo determina que os recursos da Assistência Farmacêutica sejam movimentados em contas específicas para cada componente do bloco: uma para o componente básico, outra para o de medicamentos de dispensação excepcional. Daí a frase da nota técnica do Conselho Nacional de Secretários de Saúde de 2018, que parece impossível quando lida sozinha — cinco blocos de custeio repassados em seis contas bancárias. Não é erro: é um bloco com dois componentes contabilmente separados. E o bloco de investimento, depois de criado, tinha conta vinculada a cada projeto, o que fazia o total variar de município para município.
A vinculação era rígida por desenho. O art. 6º manda aplicar os recursos de cada bloco nas ações do próprio bloco, e o § 4º prometeu regulamentar em noventa dias a possibilidade de remanejamento entre blocos — promessa que produziu o problema que o gestor conhecia de cor: saldo ocioso numa conta e déficit de custeio em outra, sem caminho legal entre as duas.
Foi esse problema que a Comissão Intergestores Tripartite pactuou resolver em janeiro de 2017, e a solução saiu na Portaria GM/MS nº 3.992, de 28 de dezembro de 2017, publicada no dia seguinte. Ela alterou a Portaria de Consolidação nº 6 e reduziu tudo a dois blocos, Custeio das Ações e Serviços Públicos de Saúde e Investimento na Rede de Serviços Públicos de Saúde, cada um em conta corrente específica e única. A nota técnica que acompanhou a mudança fez questão de dizer o que ela não era: não alterou a metodologia de distribuição nem o montante alocado entre os entes, só a forma de repasse nas contas bancárias.
Em 2020 os dois blocos trocaram de nome, e quase ninguém trocou junto
A Portaria GM/MS nº 828, de 17 de abril de 2020, publicada no Diário Oficial da União de 24 de abril, alterou de novo a Portaria de Consolidação nº 6. Ela não voltou aos seis blocos nem criou blocos novos: renomeou os dois. Onde se lia Bloco de Custeio das Ações e Serviços Públicos de Saúde, passou a se ler Bloco de Manutenção das Ações e Serviços Públicos de Saúde; onde se lia Bloco de Investimento na Rede de Serviços Públicos de Saúde, passou a se ler Bloco de Estruturação da Rede de Serviços Públicos de Saúde. A motivação declarada foi aprimorar monitoramento e transparência, atendendo a recomendação do Acórdão nº 847/2019 do Plenário do Tribunal de Contas da União.
A mesma portaria criou os Grupos de Identificação das transferências. São rótulos de acompanhamento, não caixas de dinheiro: servem para transparência, série histórica e monitoramento, e organizam a informação por nível de atenção ou finalidade da despesa. A lista que o texto oferece — atenção primária, atenção especializada, assistência farmacêutica, vigilância em saúde e gestão do sistema — é aberta, introduzida por expressão que indica exemplo. O espelho com os cinco blocos de custeio de 2007 é o que produz o erro: o aluno lê cinco nomes conhecidos e conclui que os blocos voltaram. Não voltaram. O dinheiro continua chegando em duas contas; os grupos apenas dizem de onde ele veio.
O art. 2º da portaria é a peça que resolve o problema das normas antigas. Ele determina que as citações ao Bloco de Custeio e ao Bloco de Investimento feitas em atos normativos anteriores à publicação sejam lidas, no que couber, como referências ao Bloco de Manutenção e ao Bloco de Estruturação. É uma regra de leitura retroativa, e ela cobre apenas o que já existia em abril de 2020. Não autoriza um texto novo a continuar chamando os blocos pelos nomes de 2017.
Houve também mudança de conteúdo, discreta e cobrável. Na redação de 2017, a vedação do bloco de custeio alcançava obras de construções novas, ampliações e adequações de imóveis existentes. A redação de 2020 tirou a palavra adequações dessa vedação e a tirou também do rol do bloco de estruturação, e passou a admitir no bloco de manutenção despesas com reparos e adaptações, classificadas como serviço de terceiros segundo o manual de contabilidade aplicada ao setor público. Construção nova e ampliação continuam sendo despesa de estruturação; o reparo pequeno deixou de precisar da conta de capital.
Conta única não é dinheiro solto: o carimbo que sobreviveu à unificação
A leitura apressada da reforma de 2017 diz que o gestor passou a aplicar o custeio onde quiser. A norma diz menos que isso. O texto manda aplicar os recursos de cada bloco em ações relacionadas ao próprio bloco e impõe três observâncias simultâneas: a vinculação dos recursos, ao final do exercício financeiro, com a finalidade definida em cada programa de trabalho do orçamento geral da União que originou o repasse; o que estiver estabelecido no plano de saúde e na programação anual submetidos ao conselho de saúde; e o cumprimento do objeto e dos compromissos pactuados em atos normativos específicos.
A vinculação ao programa de trabalho é o carimbo que sobreviveu. Ela vale até a aplicação integral do recurso, ainda que em exercício diferente daquele em que o dinheiro entrou no fundo. A conta é uma só, mas o saldo dentro dela carrega a origem. A fungibilidade que a reforma criou é operacional — o gestor não precisa mais de autorização para mover recurso entre ações de custeio dentro do mesmo destino orçamentário — e não é autorização para converter finalidade.
O que continua absolutamente vedado é a passagem entre os dois blocos. Manutenção e estruturação têm contas distintas e naturezas distintas: uma é despesa corrente, a outra é despesa de capital. Nenhuma pactuação em comissão intergestores transforma investimento em folha de custeio. E dentro do bloco de manutenção há uma lista fechada de vedações herdada de 2007 e mantida em 2017 e 2020: servidores inativos; servidores ativos, salvo os contratados exclusivamente para funções previstas no plano de saúde; gratificação de função de cargos comissionados, com a mesma ressalva; assessorias e consultorias prestadas por servidores do quadro do próprio município ou estado; e obras de construção nova ou ampliação.
Do outro lado, o bloco de estruturação destina-se a aquisição de equipamentos, obras de construção nova ou ampliação e obras de reforma, vedado seu uso em unidades voltadas exclusivamente a atividade administrativa. Ambulância e reforma de unidade básica são despesa de capital — colocá-las no bloco de manutenção sob o argumento de que mantêm a rede existente inverte a classificação contábil, e é um distrator recorrente.
Três listas de condição para o mesmo repasse
Aqui está o vão mais produtivo do tema, e ele não costuma ser ensinado. A pergunta de que depende o repasse federal tem três respostas normativas diferentes, todas vigentes, em três degraus distintos da hierarquia.
A Lei nº 8.142, art. 4º, exige seis coisas do município, do estado e do Distrito Federal: fundo de saúde; conselho de saúde com composição paritária; plano de saúde; relatórios de gestão; contrapartida de recursos para a saúde no respectivo orçamento; e comissão de elaboração do plano de carreira, cargos e salários, com prazo de dois anos para implantação. O parágrafo único diz o que acontece se faltar: os recursos passam a ser administrados pelo estado ou pela União — não desaparecem, mudam de administrador.
A Lei Complementar nº 141, art. 22, parágrafo único, admite três: fundo, conselho e elaboração do plano de saúde. Como lei complementar posterior que declara os repasses transferência obrigatória e veda restrições à sua entrega, ela reduz o que pode ser exigido — e é essa a leitura que sustenta a resposta em enunciado sobre condicionamento indevido.
A Portaria GM/MS nº 3.992, art. 4º, lista cinco: instituição e funcionamento do conselho de saúde com composição paritária; instituição e funcionamento do fundo de saúde; previsão da ação e do serviço no plano de saúde e na programação anual submetidos ao conselho; apresentação do relatório anual de gestão ao conselho; e alimentação e atualização regular dos sistemas de informação da base nacional. Note as duas exigências que a portaria acrescenta e que a lei complementar não menciona — programação anual e alimentação de sistemas — e as duas que ela dispensa e que a lei de 1990 exige: contrapartida orçamentária e comissão de plano de carreira.
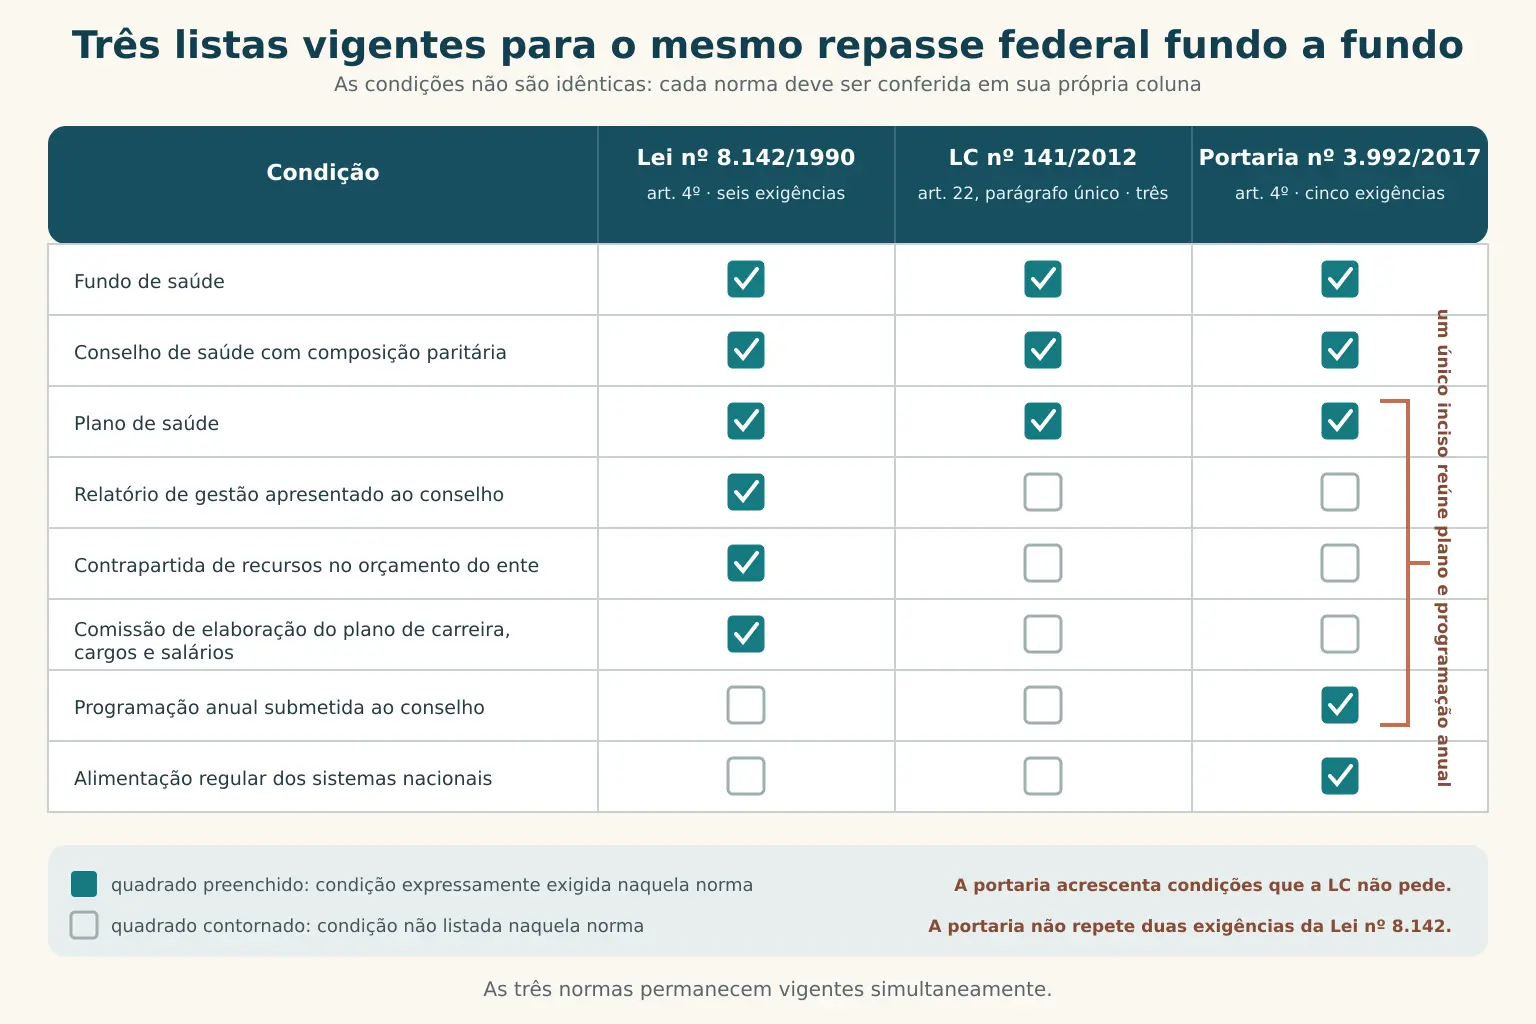
Uma remissão morta atravessa esse conjunto sem quebrar nada. O inciso II do art. 4º da Lei nº 8.142 manda apurar a paridade do conselho na forma do Decreto nº 99.438, de 7 de agosto de 1990, revogado pelo Decreto nº 5.839, de 2006. A regra de paridade não depende dele: está no § 4º do art. 1º da própria Lei nº 8.142, que manda a representação dos usuários ser paritária em relação ao conjunto dos demais segmentos. A remissão envelheceu; o requisito continua de pé.
Os pactos: do Pacto pela Saúde ao contrato organizativo, e onde foi parar a Programação Pactuada
O nome pactos de gestão, que aparece no enunciado do tema, tem endereço histórico. A Portaria nº 399/GM, de 22 de fevereiro de 2006, divulgou o Pacto pela Saúde 2006 e aprovou suas diretrizes operacionais, com três componentes: o Pacto pela Vida, com prioridades sanitárias e metas; o Pacto em Defesa do Sistema Único de Saúde, com o compromisso político de defesa do direito à saúde; e o Pacto de Gestão, que distribuiu responsabilidades entre as esferas. A mudança mais relevante foi processual: o Pacto substituiu o antigo processo de habilitação em modalidades de gestão por adesão solidária a Termos de Compromisso de Gestão. A Portaria nº 699/GM, de 30 de março de 2006, regulamentou a implantação.
A Programação Pactuada e Integrada nasceu antes disso, na normalização operacional dos anos noventa, e servia para negociar entre gestores quanto de assistência de média e alta complexidade cada município realizaria para si e para os vizinhos, gerando os tetos financeiros de referência. Não é método de planejamento local: é instrumento de alocação de recursos e de fluxos assistenciais entre gestores — e é exatamente por isso que ela aparece como distrator em questões cuja resposta é um método de planejamento situacional aplicado a um problema de território.
O instrumento que substituiu a lógica do Pacto veio pelo Decreto nº 7.508, de 2011: o Contrato Organizativo da Ação Pública da Saúde, acordo de colaboração que define responsabilidades individuais e solidárias, indicadores, metas, critérios de avaliação de desempenho e recursos financeiros, com normas pactuadas na Comissão Intergestores Tripartite. O contrato não se generalizou: pouquíssimos foram assinados.
A programação de assistência entre gestores não desapareceu — mudou de nome e de casa. A Resolução da Comissão Intergestores Tripartite nº 23, de 17 de agosto de 2017, estabeleceu diretrizes para regionalização, planejamento regional integrado e governança das redes de atenção; a Resolução nº 37, de 22 de março de 2018, tratou do processo de planejamento regional integrado e da organização de macrorregiões; e a Resolução nº 44, de 25 de abril de 2019, definiu que o acordo de colaboração entre os entes é resultado desse planejamento. Quando um enunciado atual fala em pactuação de oferta assistencial entre municípios de uma região, o vocabulário esperado é o do planejamento regional integrado, e não mais o da programação pactuada.
As emendas parlamentares por dentro do piso federal
Uma parte do piso da União não é decidida pela União. O § 9º do art. 166 da Constituição, na redação da Emenda Constitucional nº 126, de 2022, aprova as emendas individuais ao orçamento no limite de 2% da receita corrente líquida do exercício anterior ao do encaminhamento do projeto, e determina que metade desse percentual seja destinada a ações e serviços públicos de saúde. O § 9º-A reparte o limite entre as casas: 1,55% às emendas de deputados e 0,45% às de senadores. O texto anterior, da Emenda Constitucional nº 86, de 2015, falava em 1,2% da receita corrente líquida prevista no projeto do Executivo — outro percentual e outra referência temporal, e por isso o ano do concurso importa.
O § 10 fecha o circuito: a execução do montante destinado a saúde previsto no § 9º, inclusive custeio, é computada para o cumprimento do piso federal, vedada a destinação para pagamento de pessoal ou encargos sociais. Faça a conta com as duas frações. Metade de 2% é 1% da receita corrente líquida; o piso federal é 15% da receita corrente líquida. Um sobre quinze dá 6,7% — cerca de um real em cada quinze do mínimo constitucional federal é alocado por escolha parlamentar, e ainda assim conta como cumprimento do piso. A proporção é um pouco menor na vida real, porque as duas frações não incidem sobre o mesmo ano: a emenda usa a receita do exercício anterior e o piso usa a do exercício corrente. Com crescimento nominal de 10% na receita, a razão cai para cerca de 6,1%, ou um em dezesseis.
Desde 2024 esse dinheiro deixou de correr sozinho. Nas cautelares sobre emendas impositivas no Supremo Tribunal Federal, referendadas por unanimidade em agosto e em dezembro de 2024, ficou determinado que a destinação de emendas para a função saúde, em todas as modalidades, fica condicionada a orientações e critérios técnicos indicados pelo gestor federal do sistema e fixados nas Comissões Intergestores Bipartite e Tripartite, com base no art. 14-A da Lei nº 8.080. O cumprimento é aferido antes da liberação, e o descumprimento configura impedimento de ordem técnica na forma do art. 10, inciso XXII, da Lei Complementar nº 210, de 25 de novembro de 2024. A execução deve constar da programação anual de saúde e do relatório anual de gestão, e os recursos ficam em contas específicas que permitam identificar o destino final.
Repare no detalhe institucional. O art. 14-A é um artigo de 2011 que apenas reconhece as comissões intergestores como foros de negociação e pactuação sobre aspectos operacionais, financeiros e administrativos da gestão compartilhada. Foi essa moldura que passou a filtrar dinheiro alocado por decisão do Congresso — arranjo que caminha em direção contrária à da unificação de contas de 2017: uma reforma para dar fungibilidade ao gestor, outra para dar rastreabilidade ao controlador.
Quem confere, com que sistema, e em que data
A apuração do mínimo tem um sistema com nome próprio. O art. 39 da Lei Complementar nº 141 manda o Ministério da Saúde manter registro eletrônico centralizado das informações orçamentárias de saúde das três esferas — o Sistema de Informações sobre Orçamentos Públicos em Saúde. A lei lhe impõe requisitos mínimos: registro obrigatório e permanente pelos entes, cálculo automático dos recursos mínimos aplicados, módulo específico para os tribunais de contas e integração automática com o sistema de controle de transferências do Ministério da Fazenda. E o § 2º dá fé pública aos dados homologados, atribuindo ao gestor declarante a responsabilidade pela fidedignidade.
As datas do calendário de prestação de contas são cobráveis. O relatório de gestão vai ao conselho de saúde até o dia 30 de março do ano seguinte ao da execução financeira, e cabe ao conselho emitir parecer conclusivo sobre o cumprimento das normas da lei. O relatório detalhado do quadrimestre anterior é apresentado em audiência pública na casa legislativa até o final dos meses de maio, setembro e fevereiro. A programação anual do plano de saúde vai ao conselho antes da data de encaminhamento da lei de diretrizes orçamentárias. E municípios com menos de cinquenta mil habitantes seguem modelo simplificado aprovado pelo Conselho Nacional de Saúde.
O que acontece com quem não cumpre está nos arts. 25 e 26. A diferença que implicou o não atendimento do mínimo em um exercício é acrescida ao montante mínimo do exercício seguinte, sem prejuízo do mínimo daquele ano e das sanções cabíveis — quem aplicou a menos paga o próprio piso mais a diferença. Como medida preliminar, a União e os estados podem restringir o repasse ao emprego em ações e serviços de saúde, com depósito direto na conta vinculada ao fundo, e os efeitos são suspensos assim que o ente comprova a aplicação adicional.
Vale medir o pano de fundo, porque ele explica por que o tema é político. Entre 2002 e 2023, a composição federativa do gasto público em saúde inverteu-se: a participação federal caiu de 52% para 40%, a estadual subiu de 22% para 27% e a municipal subiu de 25% para 34%. A queda federal de doze pontos percentuais equivale a uma redução relativa de 23% da fatia — dois modos corretos de dizer o mesmo número, e a fonte usa o segundo. O ente com o menor piso proporcional é o que mais aumentou a fatia; o que tem a maior base de arrecadação é o que mais recuou.
Quadros de decisão
Três quadros resolvem a maioria dos enunciados de financiamento: a linha do tempo dos blocos, as três listas de condicionantes e o calendário de prestação de contas. O fluxo abaixo é o caminho do real, da arrecadação à unidade.
- 1Arrecadação: cada ente apura sua base — impostos e transferências constitucionais nos estados e municípios, receita corrente líquida na União.
- 2Aplicação mínima: 12% no estado, 15% no município, 15% da receita corrente líquida na União, apurados no Sistema de Informações sobre Orçamentos Públicos em Saúde.
- 3Transferência federal: do Fundo Nacional de Saúde ao fundo estadual ou municipal, fundo a fundo, regular e automática, dispensado convênio.
- 4Chegada: duas contas correntes por ente — Bloco de Manutenção das Ações e Serviços Públicos de Saúde e Bloco de Estruturação da Rede de Serviços Públicos de Saúde.
- 5Identificação: dentro do bloco, o recurso é rotulado por Grupo de Identificação, conforme o nível de atenção ou a finalidade da despesa.
- 6Aplicação: livre entre ações do mesmo bloco, respeitados o programa de trabalho de origem, o plano de saúde e a programação anual aprovados pelo conselho.
- 7Prestação de contas: relatório quadrimestral em audiência pública e relatório anual de gestão ao conselho de saúde, que emite parecer conclusivo.
A linha do tempo dos blocos de financiamento federal
| Vigência | Norma | Quantos blocos | Como o dinheiro chegava |
|---|---|---|---|
| 2007 a 2009 | Portaria GM/MS nº 204, de 29 de janeiro de 2007 | Cinco: Atenção Básica, Média e Alta Complexidade, Vigilância em Saúde, Assistência Farmacêutica, Gestão do SUS | Conta única por bloco, com duas contas na Assistência Farmacêutica — seis contas de custeio no total |
| 2009 a 2017 | Portaria GM/MS nº 837, de 23 de abril de 2009, que acrescenta à Portaria nº 204 | Seis: os cinco anteriores mais Investimentos na Rede de Serviços de Saúde | As mesmas seis contas de custeio, mais uma conta vinculada a cada projeto de investimento |
| 2018 a abr/2020 | Portaria GM/MS nº 3.992, de 28 de dezembro de 2017 | Dois: Custeio das Ações e Serviços Públicos de Saúde e Investimento na Rede de Serviços Públicos de Saúde | Duas contas correntes por ente, com remanejamento livre entre ações do mesmo bloco |
| Desde 24 de abril de 2020 | Portaria GM/MS nº 828, de 17 de abril de 2020 | Dois, renomeados: Manutenção das Ações e Serviços Públicos de Saúde e Estruturação da Rede de Serviços Públicos de Saúde | As mesmas duas contas, com Grupos de Identificação por nível de atenção ou finalidade |
Três listas de condicionantes para o mesmo repasse
| Requisito | Lei nº 8.142, art. 4º | Lei Complementar nº 141, art. 22, parágrafo único | Portaria GM/MS nº 3.992, art. 4º |
|---|---|---|---|
| Fundo de saúde instituído e em funcionamento | Sim | Sim | Sim |
| Conselho de saúde com composição paritária | Sim | Sim | Sim |
| Plano de saúde | Sim | Sim (elaboração) | Sim (previsão da ação no plano) |
| Programação anual submetida ao conselho | Não menciona | Não menciona | Sim |
| Relatório de gestão | Sim | Não menciona | Sim (apresentação ao conselho) |
| Contrapartida no orçamento do ente | Sim | Não menciona | Não menciona |
| Comissão de plano de carreira, cargos e salários | Sim, com prazo de dois anos | Não menciona | Não menciona |
| Alimentação dos sistemas de informação nacionais | Não menciona | Não menciona | Sim |
| Total de itens | Seis | Três | Cinco |
Pisos, bases e as normas que mexeram em cada um
| Ente | Piso | Base de cálculo | Norma que fixa hoje |
|---|---|---|---|
| União | 15% | Receita corrente líquida do exercício | Constituição, art. 198, § 2º, I, na redação da Emenda nº 86/2015; regime do teto de gastos aplicado de 2018 a 2022 e revogado pela Emenda nº 126/2022; exercício de 2023 sobre a receita estimada na lei orçamentária, por força da Lei Complementar nº 201/2023 |
| Estados e Distrito Federal | 12% | Impostos do art. 155, recursos dos arts. 157 e 159 e receita do imposto do art. 156-A, deduzidas as parcelas transferidas aos municípios | Lei Complementar nº 141, art. 6º, na redação do art. 170 da Lei Complementar nº 227/2026; a inclusão do art. 156-A já estava na Constituição desde a Emenda nº 132/2023 |
| Municípios e Distrito Federal | 15% | Impostos do art. 156, recursos dos arts. 158 e 159 e receita do imposto do art. 156-A | Lei Complementar nº 141, art. 7º, na redação do art. 170 da Lei Complementar nº 227/2026 |
| Distrito Federal, parcela adicional | 12% | Impostos que não podem ser segregados em base estadual e municipal | Lei Complementar nº 141, art. 8º, não alterado em 2026 |
Receita corrente líquida é base da União. Estado e município calculam sobre arrecadação de impostos e transferências constitucionais — o distrator clássico dá receita corrente líquida ao município.
Seis contas de custeio para cinco blocos não é erro de conta: a Assistência Farmacêutica tinha duas, uma para o componente básico e outra para o de medicamentos de dispensação excepcional.
As três listas de condicionantes convivem. Quando o enunciado cita a norma, use a lista dela; quando não cita e pergunta o que pode ser exigido, a resposta segue a lei complementar, que é a mais restritiva quanto ao que se pode exigir.
Onde as fontes divergem
Nestes pontos as fontes não dizem a mesma coisa. Cada posição vem com quem a sustenta — e com o que fazer diante de uma vinheta de prova.
Nomenclatura da norma vigente
Desde 24 de abril de 2020 os blocos se chamam Bloco de Manutenção das Ações e Serviços Públicos de Saúde e Bloco de Estruturação da Rede de Serviços Públicos de Saúde. A própria portaria manda ler as citações anteriores a Custeio e Investimento como referências aos nomes novos — regra que alcança apenas atos publicados antes dela.
Portaria GM/MS nº 828, de 17 de abril de 2020, arts. 1º e 2º, publicada no Diário Oficial da União de 24 de abril de 2020, Edição 78, Seção 1, p. 203.
Uso corrente das entidades de gestão, mantido depois de 2020
Publicações das próprias entidades representativas de gestores continuam descrevendo o modelo como dois blocos, custeio e investimento. Um caderno estadual de apoio à gestão municipal de 2023 transcreve o art. 3º com os nomes de 2017 e, páginas adiante, transcreve o art. 5º com o nome novo; um volume nacional de 2025 descreve a reforma como consolidação em apenas dois blocos, custeio e investimento.
Conselho de Secretarias Municipais de Saúde do Paraná, caderno Financiamento do SUS, julho de 2023; Conselho Nacional de Secretários de Saúde, Financiamento do Sistema Único de Saúde no Brasil, junho de 2025.
Na prova
Leia o verbo do enunciado. Se a pergunta é qual a organização atual ou a normatização vigente, o recorte é normativo e a nomenclatura de 2020 é a única defensável. Se o enunciado descreve a reforma de 2017 pelo que ela fez — reduzir de seis para dois, unificar contas, dar fungibilidade —, o vocabulário de custeio e investimento está sendo usado historicamente e não é o alvo da pergunta. O que nunca é aceitável é tratar o par manutenção e estruturação como se fosse um terceiro modelo, diferente dos dois blocos.
Posição das decisões cautelares do Supremo Tribunal Federal, referendadas em 2024
A destinação de emendas para a função saúde, em todas as modalidades, fica condicionada a orientações e critérios técnicos indicados pelo gestor federal do sistema e fixados nas Comissões Intergestores Bipartite e Tripartite, com base no art. 14-A da Lei nº 8.080; o cumprimento é aferido antes da liberação e o descumprimento é impedimento de ordem técnica. A execução precisa constar da programação anual de saúde e do relatório anual de gestão.
Senado Federal, Consultoria de Orçamentos, Nota Informativa sobre as decisões do Supremo Tribunal Federal em emendas parlamentares, 27 de fevereiro de 2025, item 12 da cautelar de 3 de dezembro de 2024; Lei Complementar nº 210, de 25 de novembro de 2024, art. 10, XXII.
Posição do texto constitucional das emendas impositivas
É obrigatória a execução orçamentária e financeira das programações oriundas de emendas individuais, no montante correspondente ao limite do § 9º, e as programações só deixam de ser de execução obrigatória nos casos de impedimento de ordem técnica. A metade destinada a saúde é computada no cumprimento do piso federal, vedado apenas o pagamento de pessoal e encargos.
Constituição Federal, art. 166, §§ 9º, 9º-A, 10, 11 e 12, nas redações das Emendas Constitucionais nº 86/2015 e nº 126/2022.
Na prova
A pergunta que separa as duas posições é quem define o que é impedimento de ordem técnica em saúde. Enunciado de prova anterior a 2024 tende a tratar a emenda como execução obrigatória sem filtro sanitário; enunciado posterior costuma descrever a exigência de manifestação prévia das instâncias do sistema. Confira o ano da prova antes de escolher, e não use o argumento de impositividade para negar que a emenda em saúde precise entrar no planejamento do ente.
Caso resolvido
- A estrutura de contas
- A organização em seis contas por bloco corresponde ao desenho da Portaria nº 204, de 2007, com o bloco de investimento acrescentado em 2009. Ele foi substituído pela Portaria GM/MS nº 3.992, de 2017, que unificou os repasses em dois blocos com conta corrente única cada um. Desde a Portaria GM/MS nº 828, de 2020, esses dois blocos se chamam Manutenção das Ações e Serviços Públicos de Saúde e Estruturação da Rede de Serviços Públicos de Saúde. O saldo ocioso e o déficit de custeio se resolvem dentro do bloco de manutenção, sem autorização externa.
- O limite dessa fungibilidade
- Livre não quer dizer sem carimbo. O recurso continua vinculado, ao fim do exercício, à finalidade do programa de trabalho do orçamento federal que o originou, e a aplicação tem de estar prevista no plano de saúde e na programação anual submetidos ao conselho. O que o secretário ganhou foi deixar de precisar de conta separada por finalidade, não a liberdade de trocar a finalidade.
- A emenda parlamentar na folha
- Não pode. O § 10 do art. 166 da Constituição computa a emenda de saúde no piso federal e veda expressamente a destinação para pagamento de pessoal ou encargos sociais. Além disso, desde as decisões cautelares de 2024, a destinação depende de critérios técnicos fixados nas comissões intergestores e aferidos antes da liberação, e a execução tem de constar da programação anual e do relatório anual de gestão.
- A reforma do telhado
- Aqui a resposta mudou em 2020. Obra de construção nova e ampliação continuam vedadas no bloco de manutenção e são despesa de estruturação. Mas a redação dada pela Portaria nº 828 admite no bloco de manutenção despesas com reparos e adaptações, classificadas como serviço de terceiros no manual de contabilidade aplicada ao setor público. Um reparo de telhado cabe; refazer a cobertura ampliando a área construída, não.
- A comissão de plano de carreira
- A Lei nº 8.142, art. 4º, exige seis requisitos, e a comissão de elaboração do plano de carreira, cargos e salários é um deles. Mas a Lei Complementar nº 141, art. 22, parágrafo único, admite condicionar a entrega dos recursos apenas a fundo, conselho e elaboração do plano de saúde. O município deve constituir a comissão, e a ausência dela não é fundamento adequado para suspender o repasse fundo a fundo.
Agora feche você
- Primeiro
- Diga se a base de cálculo defendida pelo gestor procede e qual é a base correta para um município, citando o dispositivo.
- Segundo
- Classifique cada uma das três rubricas contestadas como despesa que conta ou não conta, e diga qual inciso resolve cada uma.
- Terceiro
- Recalcule o efeito da exclusão das rubricas indevidas sobre o percentual aplicado: ele sobe ou desce, e o descumprimento fica maior ou menor?
- Quarto
- Diga o que a lei determina fazer com a diferença apurada e quais medidas a União e o estado podem adotar.
- Quinto
- Nomeie o documento que o conselho está analisando, o prazo em que ele deveria ter chegado e o tipo de manifestação que cabe ao conselho emitir.
Onde a banca derruba
- 1Atribuir seis blocos à Portaria nº 204, de 2007 O art. 4º da portaria estabelece cinco blocos, e o art. 39 confirma o número ao tratar do orçamento. O bloco de Investimentos entrou dois anos depois, pela Portaria GM/MS nº 837, de 23 de abril de 2009. Quando o enunciado cita a norma de 2007 e a alternativa lista seis, a alternativa está descrevendo o desenho de 2009 em diante.
- 2Dar receita corrente líquida como base do município Receita corrente líquida é base exclusiva da União. O município aplica 15% sobre arrecadação de impostos próprios e transferências constitucionais e legais; o estado, 12% sobre a sua base, deduzido o que transfere aos municípios. Alternativa que combina o percentual certo com a base errada é o distrator mais frequente do tema.
- 3Confundir a data da portaria com a data do Diário Oficial A Portaria nº 828 é de 17 de abril de 2020 e foi publicada em 24 de abril; a Portaria nº 3.992 é de 28 de dezembro de 2017 e foi publicada no dia seguinte; a Lei Complementar nº 227 é de 13 de janeiro de 2026, saiu no Diário Oficial de 14, foi republicada em 15 e retificada em 23. Quando a vigência é na data da publicação, a data do ato não serve para contar prazo.
- 4Ler o terceiro requisito do art. 2º como fundo de saúde Os três requisitos simultâneos do caput são acesso universal, igualitário e gratuito; conformidade com o plano de saúde do ente; e responsabilidade específica do setor saúde. A movimentação por meio do fundo está no parágrafo único. Trocar um pelo outro elimina justamente o filtro que barra despesa de outra política pública contada como saúde.
- 5Responder saneamento sem ler a hipótese Saneamento básico está na lista negativa do art. 4º, mas o art. 3º admite duas hipóteses: domicílios ou pequenas comunidades, com aprovação do conselho de saúde do ente financiador, e distritos sanitários especiais indígenas ou comunidades quilombolas. A alternativa que conta traz a aprovação do conselho; a que não conta traz taxa, tarifa ou preço público.
- 6Tratar o repasse fundo a fundo como transferência voluntária A Lei Complementar nº 141 declara esses repasses transferência obrigatória e afasta as vedações do art. 167, X, da Constituição e do art. 25 da Lei de Responsabilidade Fiscal. Não há convênio, não há autorização caso a caso e não se exige regularidade fiscal como condição geral. O que a União e os estados podem exigir está no parágrafo único do art. 22, e são três itens.
- 7Achar que os Grupos de Identificação ressuscitaram os blocos antigos Atenção primária, atenção especializada, assistência farmacêutica, vigilância em saúde e gestão do sistema são rótulos de monitoramento dentro do bloco, criados para transparência e série histórica, e a lista é exemplificativa. O dinheiro continua chegando em duas contas correntes.
- 8Somar percentuais de participação federativa e cobrar o total exato A série mais citada dá União 52%, estados 22% e municípios 25% em 2002, e União 40%, estados 27% e municípios 34% em 2023 — somas de 99% e 101%. São arredondamentos de uma série contínua, não erro de apuração. Do mesmo modo, a queda federal pode ser dita como doze pontos percentuais ou como redução relativa de 23% da fatia, e as duas frases descrevem o mesmo dado.
- 9Datar de 2026 a entrada do novo imposto na base dos pisos A Emenda Constitucional nº 132, de 2023, já incluiu o art. 156-A nos incisos II e III do § 2º do art. 198. A Lei Complementar nº 227, de 2026, apenas alinhou os arts. 6º e 7º da Lei Complementar nº 141 ao texto constitucional. A origem da regra é constitucional e anterior.
Identificar/priorizar problemas do território, analisar nós críticos e desenhar operações é o Planejamento Estratégico Situacional (PES), base do Plano de Ação/planejamento em saúde na APS. A análise SWOT financeira é ferramenta de gestão empresarial, não centrada em problemas do território. Diagnóstico só por indicadores hospitalares ignora a realidade da atenção primária. A PPI trata da pactuação de recursos e fluxos assistenciais de média/alta complexidade entre gestores. Auditoria de prontuários avalia registros, não é método de planejamento de intervenção comunitária.
Recuperação
Responda as 10 — o gabarito e o comentário de cada uma abrem a cada questão ou só no fim, como você preferir.
Homem de 52 anos, hipertenso e diabético, é acompanhado na UBS. O médico deseja avaliar o desempenho da equipe no cuidado a esse grupo e solicita indicadores. A equipe calcula a proporção de diabéticos com hemoglobina glicada aferida no último ano. Esse indicador é classificado predominantemente como um indicador de:
Na tríade de Donabedian, a proporção de diabéticos com HbA1c solicitada é indicador de processo (ação de cuidado executada). Estrutura refere-se aos recursos disponíveis, como insumos e equipamentos. Resultado seria a proporção com HbA1c controlada (<7%), e impacto mediria desfechos populacionais como mortalidade. O indicador descrito afere execução da ação, não o desfecho.
Um médico sanitarista assume a Secretaria de Saúde de um município de pequeno porte e descobre que os repasses regulares de recursos federais estão suspensos. Na auditoria interna, verifica que o município nunca instituiu o Fundo Municipal de Saúde nem o Conselho Municipal de Saúde, embora possua plano de saúde aprovado pela Câmara de Vereadores, relatórios de gestão atualizados e previsão orçamentária de contrapartida. O prefeito alega que, sendo o município habilitado e tendo plano de saúde, o repasse deveria ocorrer automaticamente, e que a criação de conselho seria mera formalidade política. Considerando a Lei nº 8.142/1990, a conduta correta do secretário é
Correta: o art. 4º da Lei nº 8.142/1990 condiciona o recebimento dos recursos do Fundo Nacional de Saúde por municípios, estados e Distrito Federal a requisitos cumulativos — Fundo de Saúde, Conselho de Saúde (com composição paritária), plano de saúde, relatórios de gestão, contrapartida no orçamento e Comissão de elaboração do Plano de Carreira, Cargos e Salários. Faltando Fundo e Conselho, os repasses ficam legitimamente suspensos, e os recursos passam a ser administrados pelo estado ou pela União. Dizer que Fundo e Conselho só valem para estados inverte a norma: a exigência alcança expressamente os municípios. Criar só o Fundo erra ao tratar o Conselho como facultativo e consultivo — ele é permanente, deliberativo e requisito legal de repasse. Pedir o repasse por convênio específico também não serve: não existe dispensa de requisitos legais por porte populacional nem por via de convênio; a Lei nº 8.080/1990 e a 8.142/1990 aplicam-se a todos os entes.
Ao final do exercício financeiro, o Conselho Municipal de Saúde de um município de porte médio analisa o Relatório Anual de Gestão e identifica que a aplicação em ações e serviços públicos de saúde correspondeu a 13,1% da receita resultante de impostos municipais e das transferências constitucionais e legais recebidas. O gestor argumenta que o percentual seria suficiente porque a base de cálculo deveria ser a receita corrente líquida e que eventuais diferenças poderiam ser compensadas nos exercícios seguintes. O conselho solicita parecer técnico fundamentado na Lei Complementar nº 141/2012. Assinale a alternativa correta.
A LC 141/2012 fixa o piso municipal em 15% da receita resultante de impostos e das transferências constitucionais e legais (art. 7º); aplicar 13,1% configura descumprimento, com dever de complementar o valor no exercício seguinte sem prejuízo do montante devido e possibilidade de condicionamento de transferências voluntárias. Usar o piso de 12% troca o piso municipal pelo estadual. Inverter as obrigações erra — o piso de 12% é dos estados e a regra de valor do ano anterior corrigido era a lógica aplicada à União. Apontar a receita corrente líquida acerta o descumprimento, mas erra a base: receita corrente líquida não é o parâmetro para estados e municípios.
Gestor estadual condiciona o repasse de recursos ao fundo municipal de saúde à apresentação de certidão de regularidade fiscal do município, alegando tratar-se de transferência sujeita às restrições da Lei de Responsabilidade Fiscal. À luz da Lei Complementar nº 141, de 2012, essa exigência
O art. 22 declara que os recursos são transferência obrigatória destinada ao custeio de ações e serviços públicos de saúde e afasta expressamente as vedações do inciso X do art. 167 da Constituição e do art. 25 da Lei de Responsabilidade Fiscal, que disciplinam transferência voluntária. Submeter o repasse ao regime das voluntárias inverte a natureza do instituto. Não existe distinção entre custeio e capital para esse efeito. E o vício não é de forma: o parágrafo único do mesmo artigo lista taxativamente o que pode ser condicionado — fundo, conselho e elaboração do plano de saúde —, de modo que nenhum ato infralegal ampliaria a lista.
Secretário municipal de saúde de um município de 45 mil habitantes encontra a prestação de contas dos recursos federais ainda organizada em contas separadas por bloco de Atenção Básica, Média e Alta Complexidade, Vigilância em Saúde, Assistência Farmacêutica, Gestão do SUS e Investimentos. A equipe contábil relata saldo ocioso em uma delas e déficit de custeio em outra. Ele solicita adequação à normatização federal vigente sobre as transferências fundo a fundo. Assinale a alternativa que descreve corretamente a organização atual.
A Portaria GM/MS nº 3.992, de 2017, substituiu os blocos anteriores por duas modalidades de transferência fundo a fundo, e a Portaria GM/MS nº 828, de 17 de abril de 2020, renomeou essas duas modalidades para Bloco de Manutenção das Ações e Serviços Públicos de Saúde e Bloco de Estruturação da Rede de Serviços Públicos de Saúde, cada uma com conta única — arranjo que resolve exatamente o problema de saldo ocioso descrito. Manter seis blocos com contas próprias descreve o desenho revogado da Portaria nº 204, de 2007, acrescida da Portaria nº 837, de 2009. Juntar custeio e capital na mesma conta contraria a separação, que persiste porque as naturezas de despesa são distintas. A configuração de três blocos nunca vigorou. E tratar o repasse como convênio ignora que a Lei Complementar nº 141 dispensa expressamente a celebração de convênio para a transferência fundo a fundo.
Município apurou aplicação de 13,4% da receita resultante de impostos e transferências constitucionais e legais em ações e serviços públicos de saúde. O gestor sustenta que o percentual seria suficiente por incidir sobre a receita corrente líquida e que a diferença poderia ser compensada ao longo dos exercícios seguintes. Segundo a Lei Complementar nº 141, de 2012, a análise correta é que
Receita corrente líquida é base da União, por força do inciso I do § 2º do art. 198 da Constituição. O município aplica no mínimo 15% da arrecadação dos impostos do art. 156 e dos recursos dos arts. 158 e 159, na forma do art. 7º da Lei Complementar nº 141, de modo que 13,4% configura descumprimento. O art. 25 determina acrescer a diferença ao montante mínimo do exercício subsequente, sem prejuízo do mínimo daquele ano e das sanções cabíveis — não existe compensação diluída ao longo de vários exercícios. O piso de 12% é dos estados e do Distrito Federal; nenhum ente tem piso de 10%; e a regra de valor nominal do ano anterior corrigido era a lógica originalmente escrita para a União, não para municípios.
Nas Diretrizes Operacionais do Pacto pela Saúde de 2006, aprovadas pela Portaria nº 399/GM, a principal mudança processual em relação ao modelo anterior de relação entre as esferas foi
O Pacto foi divulgado em três componentes — Pacto pela Vida, Pacto em Defesa do Sistema Único de Saúde e Pacto de Gestão — e sua mudança processual central foi trocar a habilitação em modalidades de gestão pela adesão solidária a termos de compromisso, com responsabilidades sanitárias assumidas por cada esfera. As comissões intergestores não foram extintas; ao contrário, seguiram como foro de pactuação e depois ganharam reconhecimento legal expresso. A relação federativa do sistema nunca passou a depender de convênio individual, que é exceção. E os fundos permaneceram próprios de cada ente, sem unificação regional.
A Constituição determina que metade do limite das emendas individuais ao orçamento seja destinada a ações e serviços públicos de saúde. Sobre esse montante, é correto afirmar que
O § 10 do art. 166 da Constituição, incluído pela Emenda Constitucional nº 86, determina que a execução do montante destinado a saúde previsto no parágrafo anterior, inclusive custeio, seja computada para o cumprimento do piso federal, e veda apenas a destinação para pessoal ou encargos sociais. Por isso não se trata de aplicação adicional ao mínimo: ela entra na conta do próprio mínimo. A menção expressa ao custeio no texto afasta a leitura de que só caberia despesa de capital. E a modalidade ordinária de repasse ao fundo de saúde continua sendo a transferência regular e automática, não o convênio.
Prefeito de município que possui plano municipal de saúde aprovado, relatórios de gestão atualizados e previsão orçamentária de contrapartida descobre que os repasses federais regulares estão suspensos. A auditoria constata que o município nunca instituiu fundo municipal de saúde nem conselho municipal de saúde. Considerando a Lei nº 8.142, de 1990, a conduta correta é
O art. 4º da Lei nº 8.142 condiciona o recebimento dos recursos a requisitos cumulativos: fundo de saúde, conselho de saúde com composição paritária, plano de saúde, relatórios de gestão, contrapartida orçamentária e comissão de elaboração do plano de carreira, cargos e salários. Faltando fundo e conselho, o parágrafo único determina que os recursos passem a ser administrados pelo estado ou pela União. Tratar o conselho como facultativo contraria o § 2º do art. 1º da mesma lei, que o define como permanente e deliberativo. A exigência alcança expressamente os municípios. E o convênio não dispensa requisito legal nem existe regra de exceção por porte populacional.
Ao analisar a Portaria GM/MS nº 204, de 29 de janeiro de 2007, em sua redação original, quantos blocos de financiamento ela estabeleceu, e qual norma acrescentou o bloco restante do desenho que vigorou até 2017?
O art. 4º da Portaria nº 204 lista Atenção Básica, Média e Alta Complexidade Ambulatorial e Hospitalar, Vigilância em Saúde, Assistência Farmacêutica e Gestão do SUS, e o art. 39 confirma o número ao tratar do orçamento. O bloco de Investimentos na Rede de Serviços de Saúde só foi inserido pela Portaria GM/MS nº 837, de 23 de abril de 2009. Afirmar seis desde a origem descreve o desenho final, não a norma citada. A portaria de consolidação de 2017 apenas reuniu normas já existentes, sem criar blocos. E a Vigilância em Saúde estava na redação original, além de a portaria de 2006 tratar da regulamentação do Pacto pela Saúde, e não de blocos.
Conselho municipal de saúde discute quais despesas do exercício podem ser computadas no mínimo constitucional. Segundo os arts. 3º e 4º da Lei Complementar nº 141, de 2012, é despesa computável
O inciso VI do art. 3º admite saneamento básico de domicílios ou de pequenas comunidades desde que aprovado pelo conselho de saúde do ente financiador, hipótese que se distingue da exclusão genérica de saneamento do inciso V do art. 4º justamente por essa deliberação. As demais estão na lista negativa: aposentadorias e pensões, inclusive de servidores da saúde, aparecem no primeiro inciso do art. 4º; obras de infraestrutura, ainda que beneficiem direta ou indiretamente a rede de saúde, aparecem no inciso IX; e merenda escolar e outros programas de alimentação, ainda que executados em unidades do sistema, aparecem no inciso IV.
Sobre os Grupos de Identificação das transferências federais criados pela Portaria GM/MS nº 828, de 2020, é correto afirmar que
A portaria criou os grupos para fins de transparência, registro de série histórica e monitoramento, organizando as informações por nível de atenção ou por finalidade da despesa, e a enumeração que ela oferece é exemplificativa. O dinheiro continua sendo transferido em dois blocos, com uma conta corrente para cada um — os grupos rotulam a origem dentro da conta, não a fracionam. Não há terceiro bloco. E a metodologia de rateio dos recursos federais é matéria da Lei Complementar nº 141, pactuada na Comissão Intergestores Tripartite e aprovada pelo Conselho Nacional de Saúde.
Sobre a aplicação dos recursos federais transferidos ao bloco destinado à manutenção das ações e serviços públicos de saúde, é correto afirmar que
A unificação em conta única deu fungibilidade operacional entre ações do mesmo bloco, mas a norma manda observar simultaneamente a vinculação dos recursos, ao final do exercício, à finalidade do programa de trabalho do orçamento federal que originou o repasse, e o que estiver no plano de saúde e na programação anual submetidos ao conselho. Converter recurso de estruturação em manutenção é vedado e nenhuma pactuação intergestores altera isso, porque as naturezas de despesa são distintas. Dizer que a vinculação desaparece na conta única ignora que ela vale até a aplicação integral, ainda que em exercício diverso. E aquisição de veículo é despesa de capital, portanto do bloco de estruturação.
Equipe de saúde da família identifica alta prevalência de gravidez na adolescência no território e aplica um instrumento que parte da identificação e priorização de problemas, segue para a análise de suas causas críticas e chega à definição de operações para enfrentá-las. Sobre o instrumento descrito e sobre a Programação Pactuada e Integrada, é correto afirmar que
Identificar e priorizar problemas do território, analisar causas críticas e desenhar operações caracteriza o planejamento estratégico situacional, base do plano de ação local. A programação pactuada é outra coisa: instrumento de negociação entre gestores sobre a oferta de assistência de média e alta complexidade e sobre os tetos financeiros correspondentes — e sua função foi absorvida pelo planejamento regional integrado a partir das resoluções tripartites de 2017 e 2018. O contrato organizativo, por sua vez, é acordo de colaboração entre entes federativos previsto no Decreto nº 7.508, e não instrumento de planejamento de uma equipe.
Sobre o financiamento do Sistema Único de Saúde, qual afirmação é correta?
O financiamento é tripartite e vem do orçamento da seguridade social da União, dos estados, do Distrito Federal e dos municípios, além de outras fontes, com percentuais mínimos de aplicação definidos em norma. A cobrança direta do usuário no momento do atendimento contraria a gratuidade e a universalidade — é o distrator que confunde o modelo público brasileiro com sistemas baseados em copagamento.
Qual instrumento é utilizado para o planejamento e a prestação de contas da gestão municipal em saúde, aprovado pelo Conselho Municipal de Saúde?
O planejamento no Sistema Único de Saúde é ascendente e se materializa no Plano de Saúde, desdobrado em programação anual e avaliado por relatórios de gestão submetidos ao Conselho, que exerce o controle social também sobre os aspectos financeiros. Os demais instrumentos pertencem a outras áreas ou a outros setores da regulação, e não cumprem essa função de planejamento e prestação de contas setorial.
Após a reformulação promovida pela Portaria nº 3.992/2017, como passaram a ser organizadas as transferências federais de recursos do SUS aos estados e municípios?
A reformulação reduziu a fragmentação anterior e passou a repassar os recursos em apenas dois grandes blocos, um de custeio e outro de investimento, ampliando a autonomia do gestor local para alocar dentro de cada bloco conforme o plano de saúde aprovado. A estrutura com seis blocos, que incluía atenção básica, média e alta complexidade, vigilância, assistência farmacêutica e gestão, é o distrator porque foi a organização vigente por mais de uma década e ainda aparece em material desatualizado.
Quanto à aplicação mínima de recursos próprios em ações e serviços públicos de saúde, quais são os percentuais constitucionalmente exigidos de municípios e estados?
A vinculação de receitas fixa piso de quinze por cento para os municípios, que são os entes mais próximos da assistência, e de doze por cento para os estados, calculados sobre a base de impostos e transferências constitucionais. A inversão dos dois percentuais é o deslize mais frequente porque os números são vizinhos. Vale lembrar que a regra da União seguiu trajetória própria, tendo passado da vinculação ao percentual da receita corrente líquida e depois ao regime de teto de gastos, mas os pisos subnacionais permaneceram nesses patamares.
O Ministério da Saúde publica portaria que define, para determinada região, a organização dos serviços por meio de contrato entre União, estado e municípios, com definição de responsabilidades sanitárias, metas e recursos, incluindo o mapa de saúde e as regiões de saúde. Esse instrumento é denominado:
O contrato organizativo da ação pública da saúde formaliza as responsabilidades dos entes federados na região de saúde, com metas, indicadores e recursos, conforme o decreto que regulamenta a Lei Orgânica da Saúde. O termo de ajustamento de conduta é instrumento jurídico do Ministério Público para corrigir irregularidades. O plano diretor de investimentos trata da programação de obras e equipamentos, com escopo restrito. Convênios de gestão plena remetem a arranjos de habilitação de modelos anteriores, não ao instrumento descrito.
Um município recebe recursos federais destinados à Atenção Primária vinculados ao desempenho em indicadores como proporção de gestantes com pré-natal adequado, cobertura de citopatológico e controle de hipertensos e diabéticos. Essa forma de repasse condicionada a resultados corresponde a qual componente do financiamento da Atenção Primária?
O repasse condicionado ao alcance de metas em indicadores assistenciais caracteriza o componente de pagamento por desempenho do financiamento da Atenção Primária. O componente por população cadastrada é a captação ponderada, que não depende de resultado. Pagamento por procedimento é lógica de produção, característica de outros níveis de atenção. Emendas parlamentares são transferências voluntárias específicas, sem vínculo estruturado com indicadores de desempenho.
A gestão municipal apresenta à equipe os indicadores de desempenho da atenção primária utilizados para o financiamento federal, entre eles a proporção de gestantes com consultas e exames em dia, a cobertura de citopatológico e o percentual de hipertensos com pressão aferida em cada semestre. A equipe pergunta como interpretar esses parâmetros no planejamento local. Qual é a interpretação correta?
Proporções de acompanhamento e de cobertura são indicadores de processo e de acesso, úteis para monitorar o cuidado e organizar a agenda, mas não expressam sozinhos a qualidade nem o impacto final. Indicadores de mortalidade são de resultado e dependem de múltiplos determinantes. Indicadores de estrutura descrevem recursos disponíveis, o que não corresponde ao conteúdo listado. Embora vinculados ao financiamento, esses parâmetros descrevem o processo de trabalho e não são apenas financeiros.
Um município de pequeno porte não dispõe de todos os serviços de média e alta complexidade e precisa garantir atendimento aos seus munícipes em municípios vizinhos, organizando fluxos assistenciais e pactuando responsabilidades sanitárias e financeiras entre gestores. Qual é o instrumento e o espaço de negociação adequados no Sistema Único de Saúde?
A organização regional do Sistema Único de Saúde se dá por pactuação entre gestores nas comissões intergestores regionais, que definem fluxos, referências e responsabilidades dentro da região de saúde. Decisão unilateral de um município não vincula os demais entes. O nível federal apoia e normatiza, mas não define fluxos assistenciais município a município. A contratação de serviços privados é complementar e condicionada à insuficiência da rede pública, não sendo a única alternativa.
Um município de pequeno porte não consegue ofertar isoladamente serviços de média complexidade, como exames de imagem e consultas especializadas, por indisponibilidade de escala e de profissionais. Junto a municípios vizinhos com dificuldades semelhantes, constitui uma entidade pública para compartilhar recursos, contratar serviços e ampliar a oferta regional, com gestão compartilhada e rateio de custos entre os entes participantes, respeitando a legislação aplicável à administração pública. Essa forma de organização corresponde a:
O consórcio público de saúde é instrumento de cooperação entre entes federados que permite compartilhar recursos, contratar serviços e ampliar a oferta regional, com gestão compartilhada e rateio de custos, sendo estratégia relevante para municípios de pequeno porte no contexto da regionalização. Terceirização integral da gestão a entidade privada é outra figura, com natureza distinta. A constituição de consórcio não extingue a autonomia municipal nem centraliza a gestão na esfera federal. Privatização implica transferência da propriedade e da prestação ao setor privado.
Uma equipe de Saúde da Família de um município de pequeno porte é avaliada por indicadores nacionais que definem parte do repasse financeiro federal, entre eles proporção de gestantes com pelo menos seis consultas de pré-natal, cobertura de citopatológico em mulheres de 25 a 64 anos e proporção de hipertensos com pressão aferida no semestre. A equipe discute o modelo de financiamento vigente da atenção primária. Qual é a característica desse componente do financiamento?
O componente descrito, com indicadores de processo e resultado pactuados e repasse condicionado ao seu alcance, corresponde ao pagamento por desempenho, que convive com a capitação ponderada e com incentivos para ações estratégicas. Repasse per capita fixo não depende de indicadores e corresponde a outro componente do modelo. Pagamento por procedimento é lógica de produção, típica da média e alta complexidade ambulatorial. O financiamento da atenção primária é tripartite, com participação federal expressiva, não transferência exclusivamente estadual.
Durante audiência pública, o conselho municipal de saúde questiona o prefeito sobre o cumprimento do percentual mínimo de recursos próprios que o município deve aplicar em ações e serviços públicos de saúde. O secretário apresenta o relatório de gestão e afirma que o município aplicou 14% da receita de impostos e transferências constitucionais. O médico membro do conselho analisa a informação à luz da legislação vigente de financiamento do SUS. Qual é a análise correta?
A legislação de financiamento do SUS fixa em 15% da receita de impostos e transferências constitucionais o mínimo a ser aplicado pelos municípios em ações e serviços públicos de saúde, de modo que aplicar 14% caracteriza descumprimento sujeito a responsabilização. O piso de 12% é o exigido dos estados, não dos municípios. O percentual de 10% da receita corrente líquida chegou a ser proposto em debates legislativos, mas não é a regra vigente para municípios. A existência de mínimo constitucional afasta a ideia de simples pactuação de metas.
Um município de 60 mil habitantes deseja implantar serviço de radioterapia em parceria com outros seis municípios da mesma região de saúde, o que exige definição de sede, fluxo de referência, transporte sanitário e divisão de custos entre os participantes. Antes de qualquer formalização, a proposta precisa ser negociada e pactuada entre o gestor estadual e os gestores municipais da região. O secretário pergunta ao médico sanitarista qual é a instância adequada, que reúne esses representantes e delibera por consenso. Qual é essa instância?
A pactuação entre gestor estadual e gestores municipais sobre organização e financiamento regional dos serviços ocorre na Comissão Intergestores Bipartite, que delibera por consenso e antecede a formalização das decisões. O Conselho Estadual de Saúde é órgão de controle social, com composição paritária de usuários, e aprova políticas, mas não é espaço de pactuação entre gestores. A Conferência Nacional de Saúde reúne-se periodicamente para definir diretrizes gerais da política. As comissões intersetoriais são assessoras dos conselhos em temas específicos.
Um município implanta linha de cuidado para hipertensão e diabetes na atenção primária. O gestor deseja monitorar a qualidade do cuidado por meio de indicadores extraídos do sistema de informação da atenção básica, priorizando dados que reflitam o acompanhamento efetivo dos usuários cadastrados e não apenas o volume de procedimentos realizados no período. Qual indicador é mais adequado para esse monitoramento?
Indicador de qualidade do cuidado deve relacionar uma ação efetiva a um denominador populacional definido, e a proporção de pessoas com hipertensão cadastradas com pressão aferida e registrada cumpre esse papel, permitindo avaliar cobertura e continuidade do acompanhamento. O número absoluto de consultas mede volume de produção, sem informar quantos usuários foram efetivamente acompanhados. A quantidade de medicamentos dispensados reflete logística e adesão parcial, sem denominador populacional. O número de exames solicitados mede utilização de recursos e pode até indicar excesso de solicitação. O total de visitas domiciliares afere atividade da equipe, mas não o resultado do cuidado à população-alvo.
Um gestor estadual precisa organizar o acesso da população a serviços de média e alta complexidade, definindo fluxos entre municípios de uma mesma região de saúde, com pactuação de responsabilidades, referências e contrapartidas financeiras. Deseja formalizar essas decisões em instrumento que envolva gestores das três esferas e que oriente o planejamento regional integrado da rede assistencial. Qual instrumento e instância correspondem a essa finalidade?
O Contrato Organizativo da Ação Pública, previsto no Decreto 7.508 de 2011, é o instrumento que formaliza as responsabilidades das três esferas na organização da região de saúde, sendo pactuado nas comissões intergestores. O termo de ajustamento de conduta é instrumento jurídico de responsabilização, não de planejamento regional pactuado. O alvará sanitário licencia estabelecimentos e não organiza fluxos assistenciais regionais. Uma portaria municipal isolada não vincula outros entes federativos nem substitui a pactuação intergestores. Resoluções do Conselho Federal de Medicina regulam o exercício profissional, e não a organização da rede de serviços do sistema público.
Um município de pequeno porte não dispõe de serviços de média e alta complexidade e depende de referência regional. O gestor busca instrumento que permita organizar o acesso da sua população aos serviços do município-polo, com definição de responsabilidades, fluxos e cotas de atendimento, pactuados formalmente entre os gestores municipais e o estado dentro da região de saúde à qual pertence. Qual instância formaliza essa pactuação?
A Comissão Intergestores Regional é a instância que reúne os gestores municipais de uma região de saúde e o representante estadual para pactuar organização da rede, fluxos, referências e responsabilidades. O Conselho Municipal de Saúde é instância de controle social, com atribuições de deliberação e fiscalização, mas não é o espaço de pactuação intergestores regional. O Ministério Público atua na defesa de direitos, não na pactuação administrativa da rede. A Assembleia Legislativa legisla, mas não pactua fluxos assistenciais regionais. A diretoria clínica do hospital gere o serviço, sem competência para pactuar responsabilidades entre entes federativos.
Uma equipe de saúde da família de um município de 40.000 habitantes revisa seus indicadores de desempenho para o repasse federal do custeio da atenção primária. São analisados dados de pré-natal, citopatológico, vacinação infantil, acompanhamento de hipertensos e diabéticos, além do número de pessoas cadastradas e vinculadas à equipe no sistema de informação. Sobre o financiamento da atenção primária, é correto afirmar que:
É correto que o repasse considera o cadastro vinculado da população, o desempenho medido por indicadores e incentivos para ações estratégicas, combinando esses componentes. Dizer que o financiamento depende exclusivamente da população do censo descreve o modelo anterior, baseado apenas em critério populacional. Afirmar que os indicadores não influenciam o repasse contraria o componente de pagamento por desempenho. Sustentar custeio integralmente municipal desconsidera as transferências federais regulares. Reduzir o repasse ao número de consultas médicas ignora o conjunto de ações da equipe multiprofissional.
Um município organiza sua estrutura para receber os recursos referidos no art. 3º da Lei 8.142/1990. O gestor entende que a existência de um fundo de saúde dispensa conselho, plano e relatórios. Qual avaliação é correta à luz do art. 4º dessa lei?
A lei relaciona requisitos, incluindo fundo, conselho, plano e relatórios de gestão, entre outros. A existência de um instrumento não supre automaticamente os demais. Referência: Brasil. Lei 8.142/1990, especialmente arts. 1º e 4º. https://www.planalto.gov.br/ccivil_03/leis/l8142.htm
Conselheiros municipais solicitam discutir a execução financeira da política de saúde. A gestão responde que orçamento e finanças estão fora do alcance da participação social. Qual atribuição legal do conselho contraria essa resposta?
A Lei 8.142 explicita essa dimensão do controle exercido pelo conselho. Participação social não se restringe a avaliar satisfação com consultas. Referência: Brasil. Lei 8.142/1990, especialmente arts. 1º e 4º. https://www.planalto.gov.br/ccivil_03/leis/l8142.htm
Quer treinar mais nesse tema? Estas questões vêm do nosso banco — lá tem milhares, com simulado, maratona e estatística de acerto por área.
Criar conta grátis e continuar →Plano de revisão
em 7 dias
Sete dias depois, recupere de memória seis coisas. Os três pisos e a base de cálculo de cada um, dizendo em voz alta qual deles usa receita corrente líquida. Quantos blocos a Portaria nº 204 criou e em que ano apareceu o bloco que faltava. Os dois nomes que os blocos têm desde 2020 e o que a portaria manda fazer com as citações antigas. Os três requisitos simultâneos do caput do art. 2º e onde está o fundo de saúde. As três listas de condicionantes, com o número de itens de cada uma. E a fração da receita corrente líquida que as emendas individuais destinam à saúde.
em 30 dias
Trinta dias depois, resolva cinco cenários antes de conferir. Município aplicou 13% da arrecadação de impostos: o que a lei manda fazer no exercício seguinte, e o que a União pode restringir? Secretaria quer usar saldo do bloco de manutenção para comprar ambulância: pode, e por quê? Prefeitura pede repasse alegando que tem plano e relatórios, mas não instituiu conselho: qual norma responde, e o que acontece com o dinheiro? Enunciado descreve prestação de contas ainda organizada em seis contas por bloco: qual é a norma vigente e como se chamam os blocos hoje? Emenda parlamentar chega ao município para custear equipe: o que precisa acontecer antes da liberação, e onde a execução tem de aparecer?
Agora atenda
Você sabe decidir com a tomografia na mão. A prova prática, e a vida, pedem outra coisa: chegar lá a partir de um paciente que ainda não tem exame nenhum.
No estágio ou no plantão, três perguntas transformam este capítulo em leitura de realidade. Quando faltar insumo, pergunte de qual grupo de identificação ele vem e se o saldo é do bloco de manutenção ou do de estruturação — a resposta explica por que o equipamento chega e a tira de teste não. Quando aparecer uma reforma nova na unidade, pergunte se veio de emenda parlamentar e se ela consta da programação anual, porque desde 2024 é isso que libera o recurso. E, na reunião do conselho local, peça para ver o relatório quadrimestral: ele tem montante e fonte dos recursos aplicados, e é o documento que traduz o que você vê na porta em número de orçamento. — você conduz anamnese, exame físico e conduta; o paciente responde em tempo real e o feedback vem no fim.